신혼집 알아보다 보면 제일 먼저 막히는 게 뭘까요? 저는 집보다 “이 보증금을 어떻게 마련하지?”였습니다. 마음에 드는 집을 봐도 머릿속엔 계산기만 돌아가더라고요.
결혼 날짜 잡고 나서 아내랑 퇴근 후 동네 부동산을 몇 군데 돌았던 날이 있었어요. 중개사님이 “신혼부부면 버팀목부터 알아보세요, 시중은행보다 금리가 훨씬 낮아요”라고 하시더라고요. 그날 집에 와서 둘이 노트북 앞에 앉아 조건표를 하나하나 맞춰봤던 기억이 납니다. 소득은 합산인지, 결혼 전에도 되는지, 한도는 얼마인지… 막상 찾아보면 용어가 어려워서 한 번에 이해가 안 되거든요.
그래서 오늘은 신혼부부 전세대출(신혼부부전용 버팀목 전세자금대출)의 조건·한도·금리를 2026년 기준 숫자로 정리하고, 신청 전에 꼭 확인할 체크리스트까지 담았습니다.
신혼부부 전세대출, 왜 다들 알아볼까?
주변 신혼부부들 이야기를 들어보면 “대출 없이 시작했다”는 경우가 정말 드뭅니다. 실제 통계도 그렇습니다.
📊 숫자로 본 신혼부부의 현실
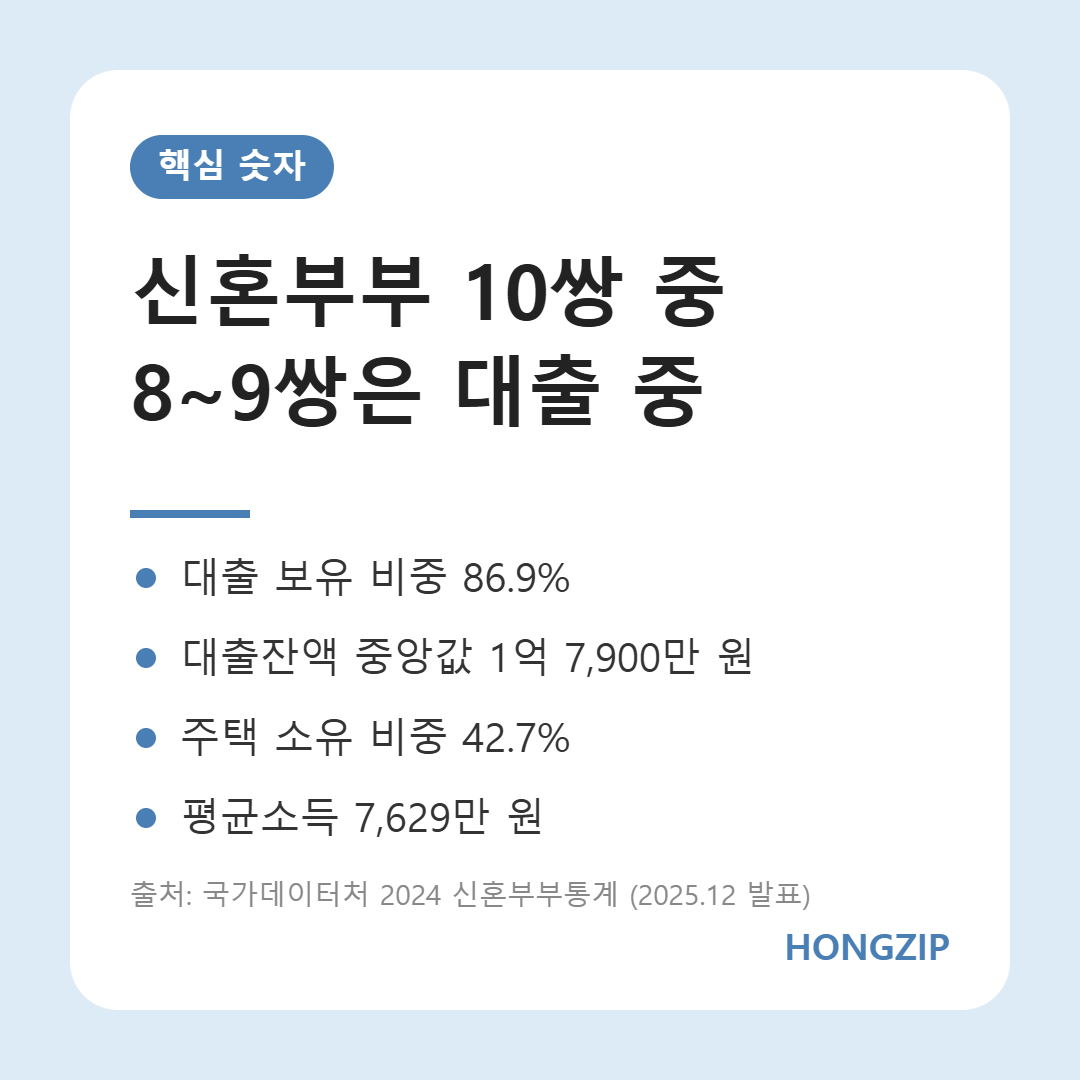
- 초혼 신혼부부 중 대출을 보유한 비중은 86.9% (출처: 국가데이터처 2024년 신혼부부통계, 2025)
- 대출 보유 부부의 대출잔액 중앙값은 1억 7,900만 원으로 전년보다 5.0% 늘었습니다 (출처: 국가데이터처 2024년 신혼부부통계, 2025)
- 부부 중 1명 이상 주택을 소유한 비중은 42.7% (출처: 국가데이터처 2024년 신혼부부통계, 2025)
- 초혼 신혼부부 평균소득은 7,629만 원 (출처: 국가데이터처 2024년 신혼부부통계, 2025)
즉 10쌍 중 절반 이상은 아직 집이 없고, 8~9쌍은 대출을 안고 시작한다는 뜻이에요. 그렇다면 같은 대출이라도 금리가 낮은 정책상품부터 확인하는 게 순서입니다.
신혼부부전용 버팀목, 누가 받을 수 있을까?
💍 신혼부부의 기준
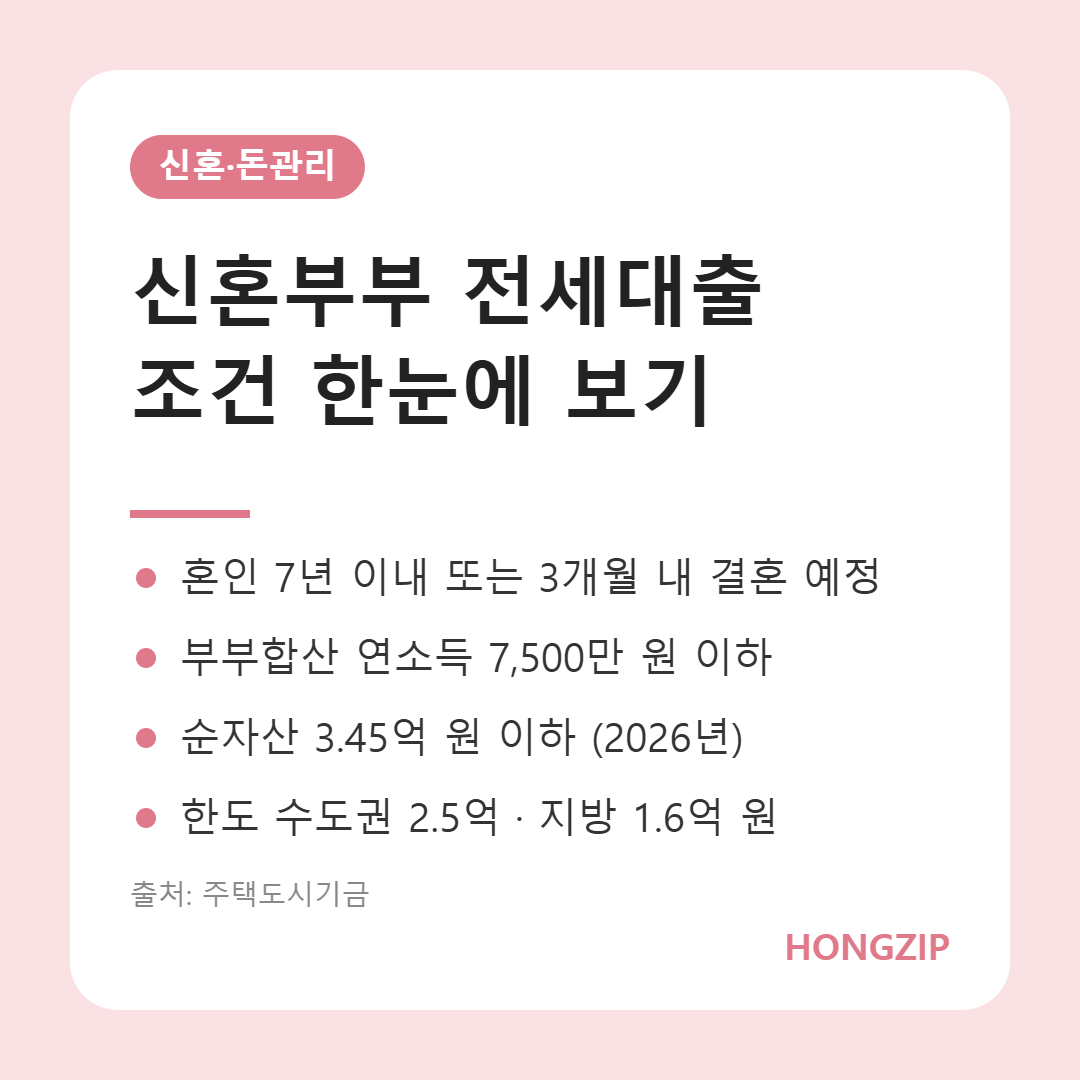
혼인기간 7년 이내이거나, 3개월 이내 결혼 예정인 무주택 세대주가 대상입니다 (출처: 주택도시기금, 2026). 그러니까 식 올리기 전이라도 날짜가 잡혀 있다면 알아볼 수 있어요.
💰 소득과 자산 기준
- 부부합산 연소득 7,500만 원 이하 (출처: 주택도시기금, 2026)
- 합산 소득이 넘더라도 대출 신청인 본인 소득이 연 5,000만 원 이하면 가능(이 경우 최초 신규 시 최고금리에 0.3%p 가산) (출처: 주택도시기금, 2026)
- 부부합산 순자산 3억 4,500만 원 이하(2026년 기준) (출처: 주택도시기금, 2026)
- 세대원 전원 무주택, 다른 기금대출·은행 전세대출·주택담보대출 이용 중이면 불가 (출처: 주택도시기금, 2026)
앞서 본 신혼부부 평균소득이 7,629만 원이니까, 맞벌이라면 소득 기준에 걸리는지부터 꼭 계산해 보세요.
신혼부부 전세대출 한도와 금리는 얼마일까?
🏠 대상 주택과 한도
전용면적 85㎡ 이하(수도권 외 읍·면은 100㎡ 이하), 임차보증금은 수도권 4억 원·그 외 3억 원 이하여야 합니다 (출처: 주택도시기금, 2026). 대출 한도는 아래 중 가장 작은 금액으로 정해져요.
- 호당 한도: 수도권 2억 5,000만 원, 그 외 1억 6,000만 원(2025년 6월 27일 이전 계약은 3억·2억) (출처: 주택도시기금, 2026)
- 신규 계약은 전세금의 80% 이내 (출처: 주택도시기금, 2026)
- 보증기관(HUG·HF 등) 규정에 따른 담보별 한도
📉 금리 구간표
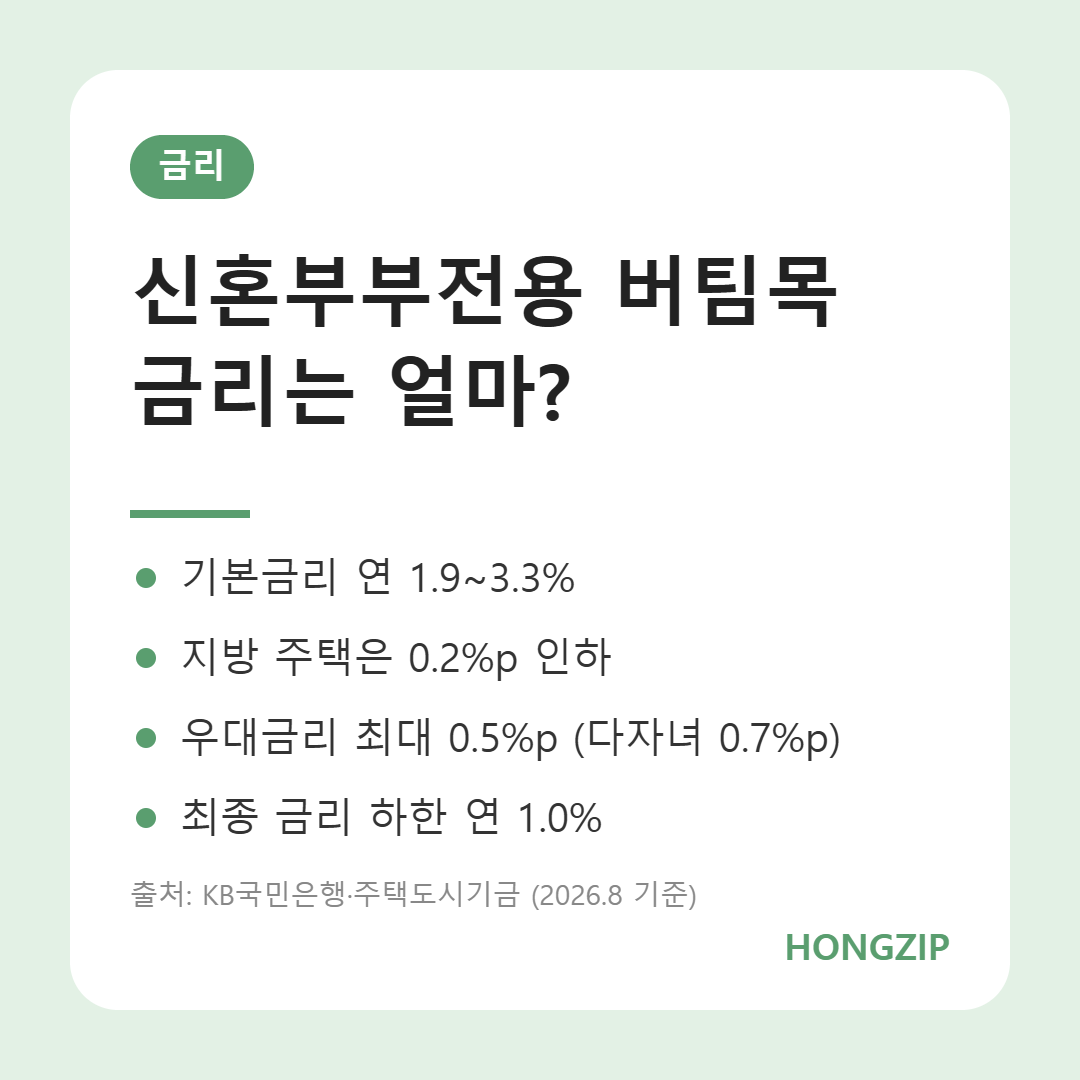
기본금리는 부부합산 소득과 보증금 구간에 따라 연 1.9~3.3%입니다 (출처: KB국민은행, 2026). 지방 주택은 0.2%p 더 낮아요 (출처: 주택도시기금, 2026).
| 부부합산 연소득 | 보증금 5천만 이하 | 5천만~1억 | 1억~1.5억 | 1.5억 초과 |
|---|---|---|---|---|
| 2천만 원 이하 | 1.9% | 2.0% | 2.1% | 2.2% |
| 2천만~4천만 원 | 2.2% | 2.3% | 2.4% | 2.5% |
| 4천만~6천만 원 | 2.6% | 2.7% | 2.8% | 2.9% |
| 6천만~7,500만 원 | 3.0% | 3.1% | 3.2% | 3.3% |
※ 2026년 8월 31일 기준 KB국민은행 안내 표이며, 국토교통부 고시에 따라 바뀔 수 있습니다.
일반 버팀목과 뭐가 다를까?
“그냥 버팀목이랑 뭐가 달라?” 저도 처음에 이게 제일 헷갈렸어요. 핵심만 비교하면 이렇습니다.
| 구분 | 일반 버팀목 | 신혼부부전용 버팀목 |
|---|---|---|
| 기본금리 | 연 2.5~3.5% | 연 1.9~3.3% |
| 소득 기준(부부합산) | 5,000만 원 이하 | 7,500만 원 이하 |
| 한도(수도권) | 1억 2,000만 원 | 2억 5,000만 원 |
| 한도(그 외) | 8,000만 원 | 1억 6,000만 원 |
(출처: KB국민은행, 2026) 같은 조건이면 신혼부부전용이 한도는 2배 이상, 금리는 더 낮다는 점이 가장 큰 차이입니다.
✨ 우대금리 챙기기
- 자녀 우대: 1자녀 0.3%p, 2자녀 0.5%p, 다자녀 0.7%p (출처: 주택도시기금, 2026)
- 부동산 전자계약 0.1%p(2026년 12월 31일 신규 접수분까지) (출처: 주택도시기금, 2026)
- 대출 신청액이 심사금액의 30% 이하이면 0.2%p (출처: 주택도시기금, 2026)
- 우대 합계 상한 0.5%p(다자녀 0.7%p), 최종 금리는 연 1.0% 아래로 내려가지 않음 (출처: 주택도시기금, 2026)
친한 회사 동료 부부는 계약할 때 중개사님께 전자계약이 되는지 먼저 물어봤다고 하더라고요. “0.1%p라도 2년이면 커피값은 나온다”면서요. 작은 차이지만 계약 전에 물어봐야 챙길 수 있는 혜택이라 꼭 기억해 두세요.
신청 전에 무엇을 확인해야 할까?
대출 기간은 기본 2년이고 최장 10년까지 연장할 수 있으며, 이후 미성년 자녀 1명당 2년씩 최장 20년까지 늘릴 수 있어요 (출처: 주택도시기금, 2026). 신청 전엔 아래 항목부터 체크해 보세요.
- □ 세대원 전원이 무주택인가?
- □ 혼인 7년 이내 또는 3개월 이내 결혼 예정인가?
- □ 부부합산 연소득 7,500만 원, 순자산 3억 4,500만 원 이하인가?
- □ 보증금이 수도권 4억·그 외 3억 원 이하, 전용 85㎡ 이하인가?
- □ 임차보증금의 5% 이상을 계약금으로 냈는가?
- □ 다른 전세대출·주택담보대출을 이용 중이지 않은가?
- □ 등기부등본으로 선순위 근저당·전세보증 가입 가능 여부를 확인했는가?
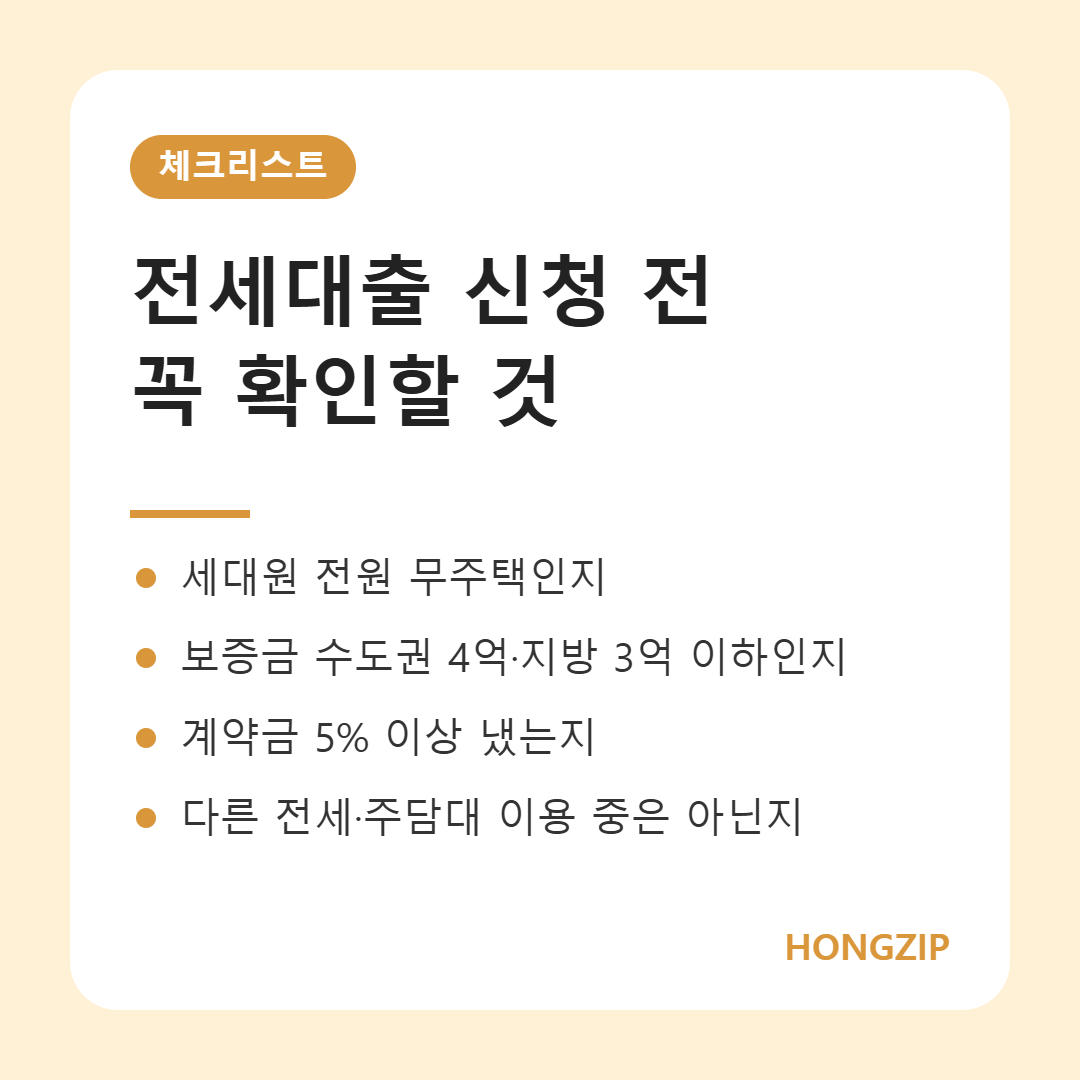
저희도 계약서 쓰기 전에 기금e든든에서 자산심사 항목을 미리 확인했는데, 그 덕분에 은행 창구에서 서류를 두 번 오가지 않아도 됐어요. 계약서 사인 전에 자격부터 확인하는 것이 시행착오를 줄이는 지름길입니다.
결론
신혼부부 전세대출은 혼인 7년 이내(또는 3개월 내 결혼 예정), 부부합산 연소득 7,500만 원 이하라면 수도권 최대 2억 5,000만 원까지, 연 1.9~3.3% 금리로 이용할 수 있는 정책상품입니다. 다만 금리와 한도는 정부 고시에 따라 수시로 바뀌고 개인 상황마다 결과가 다르니, 신청 전 주택도시기금 상담센터(1599-1771)나 수탁은행, 금융 전문가와 꼭 상담해 보시길 권합니다.
두 사람의 첫 보금자리, 숫자 때문에 지치지 말고 하나씩 체크하면서 준비해 보세요. 생각보다 길이 보일 거예요 ^^